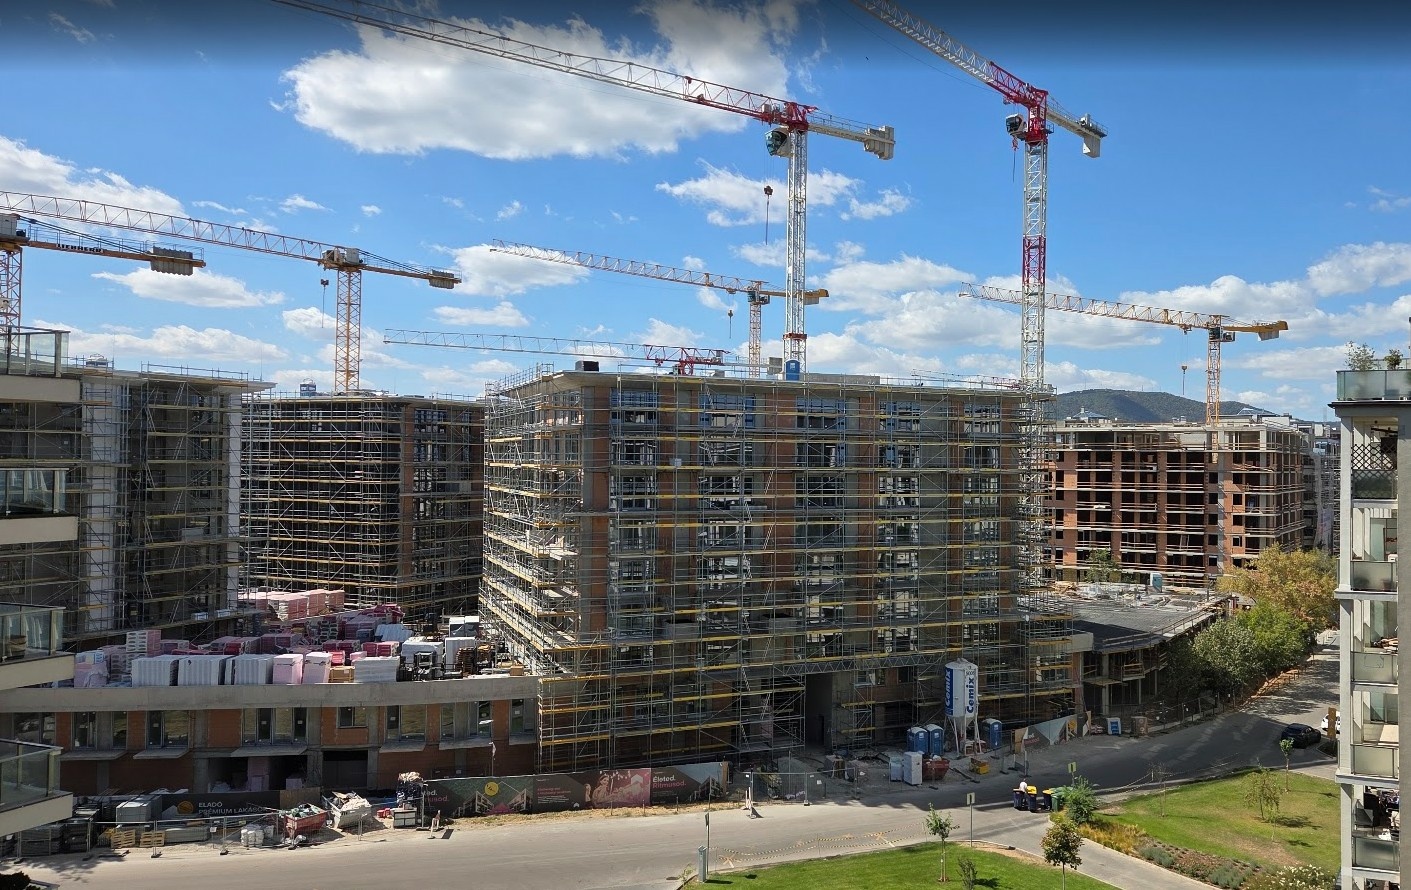
Nagy változás jön az új lakások áfájában 2027-től
alon.hu
2026.09.21. 13:06
2027-től változik az új lakások áfája: sok esetben 27 százalékos kulcs jön, miközben egyes projektek 2030 végéig megtarthatják az 5 százalékot.
Hirdetés
2027. január 1-jétől főszabály szerint megszűnik az új lakások 5 százalékos kedvezményes áfája, de fontos átmeneti szabályok maradnak érvényben. Egyes, a feltételeket 2026 végéig teljesítő projektek értékesítésénél 2030 végéig alkalmazható az 5 százalékos kulcs. A 27 százalékos áfa ugyanakkor nem feltétlenül jelenik meg teljes egészében a lakásárakban, mivel a kereslet és a piaci verseny is korlátozhatja az áremelést.
Az új lakások áfája 2027-től ismét 27 százalékra emelkedik, de ez nem jelenti azt, hogy minden új építésű ingatlan ára egyik napról a másikra hasonló mértékben nő. A változás egy lassuló és egyre árérzékenyebb lakáspiacot ér el, ahol a fejlesztők várhatóan nem tudják a teljes többletköltséget a vásárlókra hárítani. Közben az is eldől, mely projektek maradhatnak még évekig az 5 százalékos áfakörben.
Az átmeneti szabályok alapján azoknál a projekteknél, amelyeknél az építési engedély 2026. december 31-ig véglegessé válik, az 5 százalékos kedvezményes áfa a 2030. december 31-ig teljesített értékesítéseknél továbbra is alkalmazható. Az egyszerű bejelentéshez kötött építkezéseknél külön átmeneti feltételek érvényesülnek.
Ez azt jelenti, hogy az év végi határidő különösen fontos lehet a lakásfejlesztők számára.
„Ez a határidő főleg a lakásfejlesztőknek fontos. Egy most induló engedélyezési eljárásnál számolni kell azzal, hogy egy hiánypótlás vagy elhúzódó ügyintézés veszélyeztetheti a határidő teljesítését” - mondta Szegő Péter, a Duna House vezető elemzője.
Már most megugrott az engedélyezési aktivitás
Az új lakások építéséhez kapcsolódó engedélyezési aktivitás már 2026 első felében jelentősen emelkedett. A Központi Statisztikai Hivatal adatai szerint az első hat hónapban a kiadott építési engedélyek és egyszerű bejelentések alapján 16 588 lakás építését tervezték, ami 29 százalékkal több az egy évvel korábbinál.
Az év végi áfahatáridő további ösztönzést jelenthet a fejlesztőknek. Ha ugyanis egy projekt nem teljesíti az átmeneti szabály feltételeit, az érintett későbbi értékesítésekre már a 27 százalékos általános áfakulcs vonatkozhat.
Ennyit jelentene a 27 százalékos áfa egy 100 milliós lakásnál
Az adókulcs változásának elméleti hatása jelentős. Egy jelenleg bruttó 100 millió forintba kerülő, 5 százalékos áfával értékesített új lakás nettó ára körülbelül 95,24 millió forint.
Ha erre változatlan nettó ár mellett 27 százalékos áfa rakódna, a bruttó vételár mintegy 120,95 millió forintra emelkedne. Ez közel 21 millió forintos különbséget jelentene.
A gyakorlatban azonban egyáltalán nem biztos, hogy ezt a teljes összeget a vásárlóknak kellene megfizetniük.
Lassuló lakáspiaccal találkozik az áfaemelés
A lakáspiaci kereslet ugyanis már mérséklődik. A Magyar Nemzeti Bank adatai szerint 2026 első negyedévében 18 százalékkal kevesebb lakáspiaci tranzakció történt, mint egy évvel korábban.
A lassulás a nyár végén is érzékelhető maradt. A Duna House becslése szerint augusztusban 8077 lakóingatlan cserélt gazdát, ami 13 százalékkal maradt el a júliusi forgalomtól, és az év második legalacsonyabb havi értéke volt.
A használtlakás-piacon közben több szegmensben nőtt a vevők alkupozíciója, hosszabbodtak az értékesítési idők, egyes részpiacokon pedig az árak mérséklődése is megjelent. Mindez arra utal, hogy a vásárlók érzékenyebben reagálnak az árak változására, mint a korábbi, gyors drágulással jellemezhető időszakban.
„A 27 százalékos áfa önmagában jelentős költségnövekedést jelentene, de ezt egy lassuló piacon nem lehet automatikusan beépíteni a lakásárakba. Ha a kereslet nem fogadja el a magasabb árat, annak egy részét a fejlesztőknek kell kigazdálkodniuk. A tényleges árakat ezért az áfa mellett a kereslet, az építési és finanszírozási költségek, illetve a projektek jövedelmezősége együtt alakítja majd” - mondta Szegő Péter.
Az Otthon Start határai miatt is számíthat néhány millió forint
Már egy kisebb áremelkedés is befolyásolhatja azonban a lakásvásárlók finanszírozási lehetőségeit. Ez különösen az Otthon Start Program értékhatáraihoz közeli ingatlanoknál lehet fontos.
A programban a felvehető hitel legfeljebb 50 millió forint, a lakások négyzetméterára legfeljebb bruttó 1,5 millió forint lehet, a vételár pedig lakás esetében nem haladhatja meg a 100 millió, családi háznál a 150 millió forintot.
Egy áremelkedés ezért egyes új lakásokat ki is tolhat a program feltételeinek megfelelő ingatlanok köréből.
Egyszerre lehetnek 5 és 27 százalékos áfájú új lakások
A lakáspiacon 2027-től így várhatóan egyszerre lesznek jelen kedvezményes, 5 százalékos és általános, 27 százalékos áfával értékesített új lakások.
Az átmeneti feltételeknek megfelelő projektek esetében 2030 végéig alkalmazható maradhat az 5 százalékos kulcs, míg más új fejlesztések értékesítésére már a magasabb áfa vonatkozhat. Emellett a kijelölt rozsdaövezeti akcióterületeken épülő, jogszabályi feltételeknek megfelelő új lakásoknál 2027 után is fennmarad az 5 százalékos kedvezményes áfakulcs.
Mindez jelentős különbségeket hozhat az egyes újépítésű projektek között. A tényleges lakásárakat ugyanakkor nem önmagában az áfakulcs határozza majd meg: a kereslet alakulása, az építési és finanszírozási költségek, valamint a fejlesztők árazási mozgástere is meghatározó lesz.
Érdekes lehet ez is
Gazdaság
Dízeltámogatás: automatikusan érkezik a 20 ezer forint, nincs teendő
Gazdaság
Idén még nyáron is jól futott a használtautók piaca
Gazdaság
Vitézy Dávid: óránként 77 milliót vinne el az autópálya-koncesszió
Gazdaság
Virágos városok és falvak idei versenye: két magyar település kapott díjat
Gazdaság
Egyre több európai kényszerül hitelből fizetni a számláit
Gazdaság